400ドルは日本円で今いくら?カード決済手数料の罠と換算額の真相
海外通販でのガジェット購入やアパレル個人輸入、あるいは海外旅行のホテル予約などで目にする「400ドル」という価格設定。スマートフォンで検索して為替コンバーターを開くと、おおよその日本円が表示されますが、その数字を鵜呑みにして決済ボタンを押すと、翌月のクレジットカード請求明細を見て息をのむことになります。「計算していた金額より3,000円以上も高い」という事態が頻発しているためです。
歴史的な円安トレンドが継続する2026年現在、ドル円最新為替レートの単純計算と、私たちが実際に支払う「実効換算レート」の間には無視できない乖離が生じています。本稿では、報道メディアの金融取材デスクが、400ドルの最新換算額の基準値を提示するとともに、カード会社や決済プラットフォームが課す見えないコストの構造を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の市場基準レートでは400米ドル計算で約63,300円〜64,000円前後だが、決済手段次第で実際の請求額は66,000円を超える。
- 要点2:クレカの海外事務処理手数料(最大3.85%前後)やPayPalの為替手数料(4.0%)、店頭・通販の「日本円建て決済(DCC)」による独自高レートが差額の主因。
- 要点3:損失を最小化する鉄則は「常に現地通貨(米ドル)建てを選択すること」と「Wiseなど実効為替レートに近いFinTechサービスの活用」。
【2026年最新】400ドルは日本円で今いくら?基準レートと換算額のリアル
市場の仲値(ミッドマーケットレート)を基準にした場合、400ドル日本円換算のリアルタイムな数値はどこに着地するのでしょうか。金融市場のデータ配信各社およびYahoo!ファイナンスが示すインターバンク市場の推移を見ると、現在のアメリカドル日本円相場は1ドル=158円台前半から中盤のレンジで推移しています。
仮に1ドル=158.39円の基準レートを適用した場合、400ドルいくらになるかといえば、理論上の計算値は63,357円となります。為替市場が休場となる土日祝日を除き、ドル円リアルタイムチャートは世界各国の経済指標発表や日米金利差の観測によって秒単位で刻々と変動しています。
しかし、この「約63,357円」という金額は、銀行間取引で使われる純粋なレートに過ぎません。個人が海外のECサイトで買い物をしたり、米ドルを現金に両替したりする際には、この基本額に各事業者の利益やオペレーション費用としての「スプレッド(為替手数料)」が必ず上乗せされます。この基本構造を理解していないと、想定外の支出を強いられることになります。
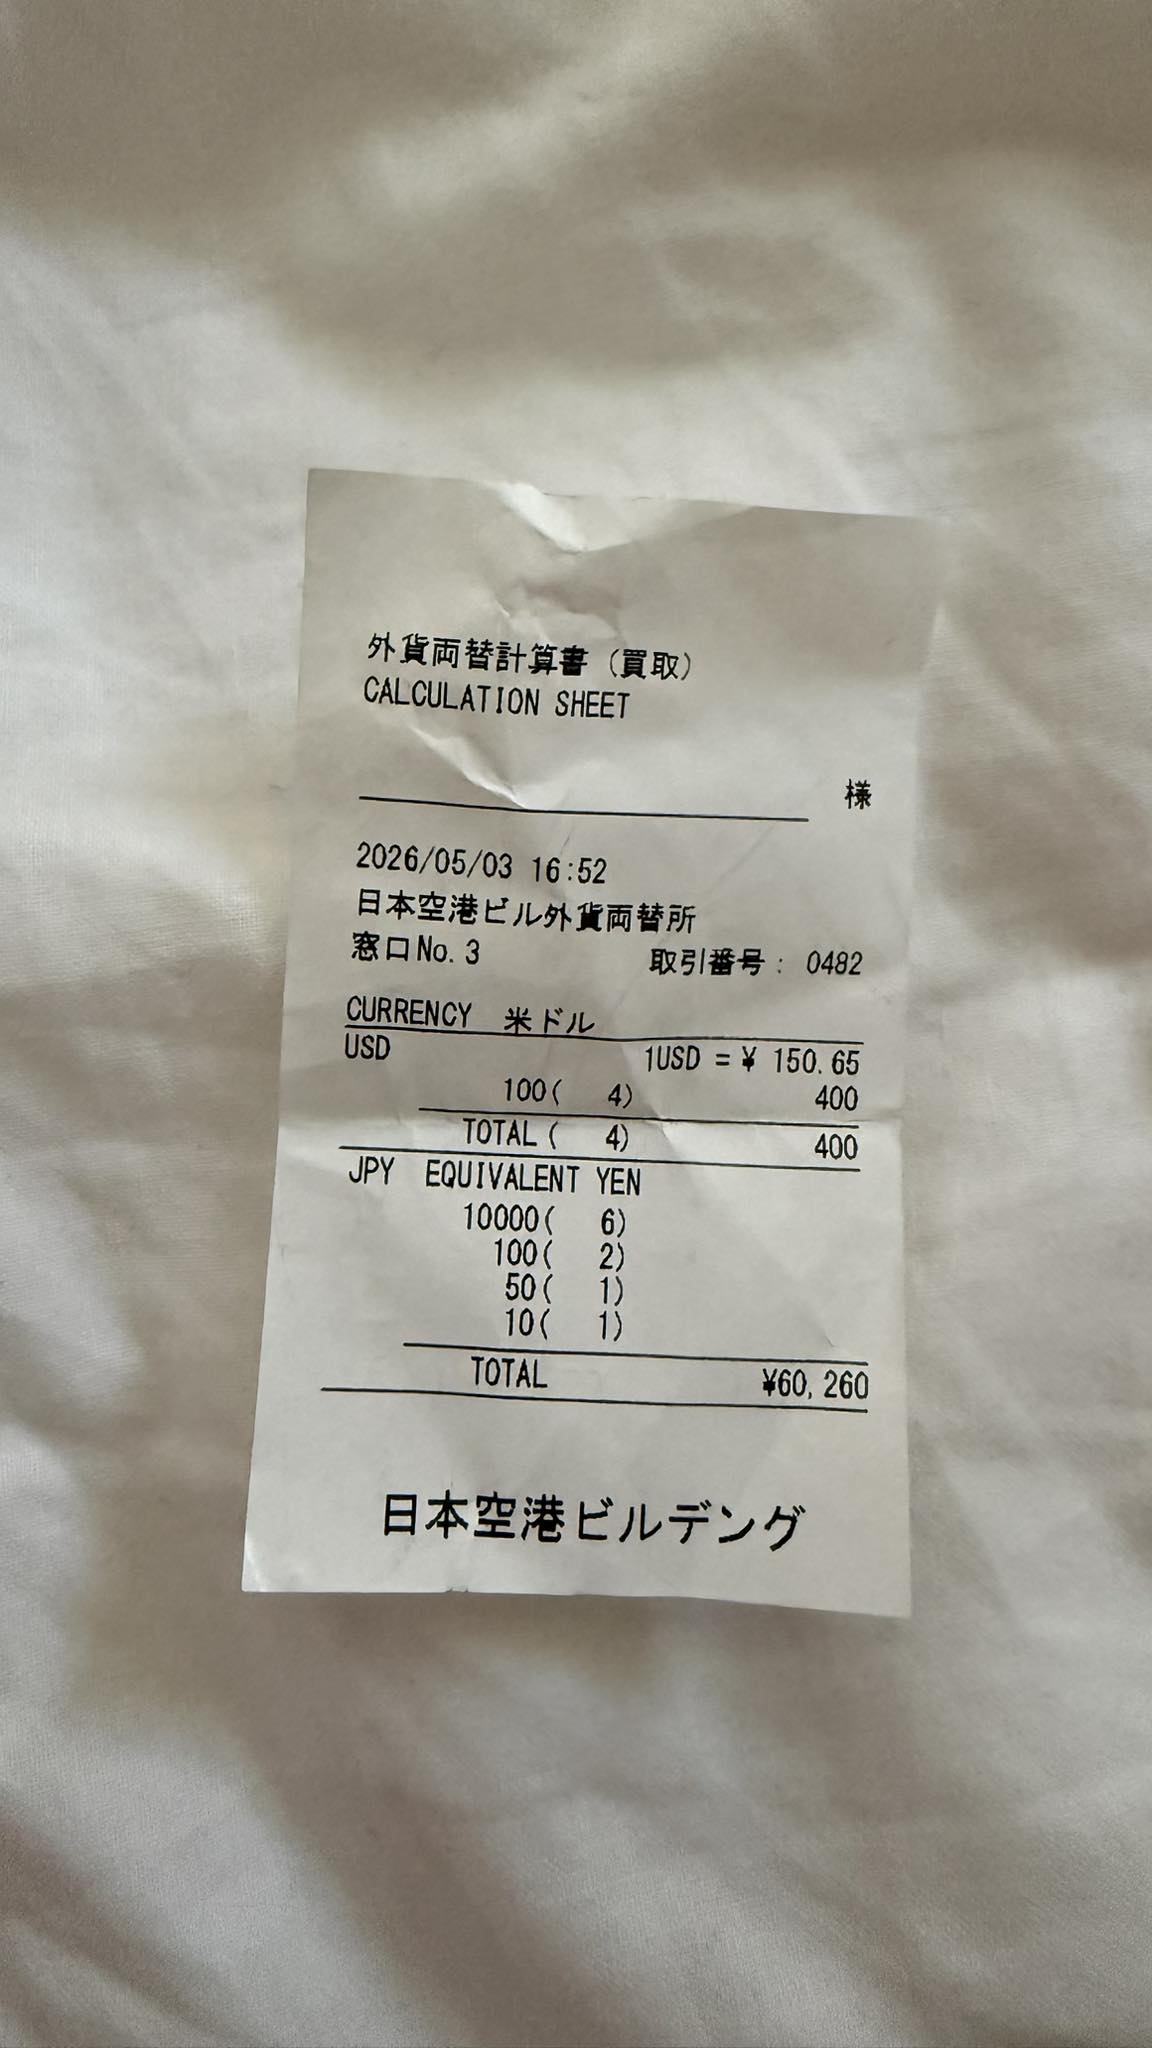
なぜ実際の請求額は跳ね上がるのか?手数料の真相と海外決済の盲点
海外通販や旅行時の支払いで「400ドル=約63,300円」と思って購入手続きを進めた消費者が直面する最大の壁が、クレジットカード海外決済手数料とプラットフォーム独自の為替手数料です。
大手クレジットカード会社(Visa、Mastercard、JCBなど)を利用した場合、適用される換算レートは「国際ブランドが定めた基準レート」に対し、各カード発行会社が設定する「海外事務処理手数料」が加算されます。近年の国際金融情勢や不正対策コストの増加を背景に、主要カード会社はこの手数料率を従来の1.60%〜2.20%水準から2.20%〜3.85%程度へと順次引き上げています。
さらに警戒すべきは、決済プラットフォームであるPayPal為替手数料ドル円の料率設定です。PayPalで通貨換算を伴う決済を行う場合、基本レートに約4.0%の為替手数料が上乗せされる規定となっており、400ドルの決済では手数料だけで2,500円以上が上乗せされる計算になります。
その結果、市場レートでは63,357円のはずの400ドルが、カード決済では約65,500円〜66,000円、PayPal経由では約65,900円前後の最終請求へと膨らみ、手痛い出費となって家計に跳ね返ってきます。
【徹底比較】400ドルの決済・両替ルート別コスト比較表
同じ「400ドル」を支払う、あるいは調達する場合でも、利用するチャネルによって最終負担額には数千円単位の開きが生じます。主要な換算・決済ルートごとのコスト実態を整理した比較データは以下の通りです。
| 決済・換算ルート | 適用手数料・スプレッドの目安 | 400ドル決済時の推定総支払額 | 編集部の見解・評価 |
|---|---|---|---|
| 市場仲値(基準値) ※理論上のレート | 0.0%(手数料なし) | 約63,357円 | 一般消費者が直接利用することは不可能な比較基準値。 |
| Wise(デビット決済) | 約0.6%〜0.7%前後 | 約63,750円 | 仲値に近いミッドマーケットレートを採用。最もコストを抑えられる。 |
| クレジットカード(米ドル決済) | 海外事務手数料 約2.2%〜3.85% | 約64,800円〜65,800円 | 一般的かつ安全だが、カード会社ごとの事務手数料差に注意が必要。 |
| PayPal(米ドル決済・自動換算) | 通貨換算手数料 約4.0% | 約65,900円 | 買い手保護制度はあるものの、換算レートの手数料負担は重い。 |
| 店頭・ECの日本円建て(DCC決済) | 店舗・決済代行独自マージン 約5.0%〜10.0% | 約66,500円〜69,700円 | 【最も危険】その場で円確定する利便性の裏に暴利が隠されている。 |
| 空港・銀行窓口の現金両替 | 現金両替スプレッド 約2.5円〜3.5円/ドル | 約64,500円〜65,000円 | 盗難リスクや端数余剰のリスクを伴う。現金必須の場面以外は非推奨。 |
表から明らかなように、同じ400ドルの商品を購入する場合でも、最安水準のフィンテックデビット(Wise等)と、最も割高なDCC決済(店頭やサイトでの日本円提示決済)とでは、約3,000円から6,000円前後の実質差額が生じます。外貨両替手数料比較を行わずに決済を確定させることが、いかに無駄な支出を生むかが浮き彫りとなっています。

【実態検証】「円建てを選んで大損」海外通販利用者の痛恨のミス
SNSや知恵袋などのコミュニティでは、海外通販サイトや海外渡航先のホテル決済において「親切心に見せかけたトラップ」に引っかかったという報告が後を絶ちません。その典型が「DCC(Dynamic Currency Conversion:自国通貨換算決済)」です。
アメリカのECサイトで買い物を進めていると、最終確認画面で「Pay in USD ($400.00)」と「Pay in JPY (¥68,200)」という選択肢が提示されるケースがあります。心理学的に、人間は先行き不透明なリスクを嫌う「損失回避バイアス」を持っています。為替レートの変動を恐れ、「日本円で金額が確定したほうが安心だ」と直感的に後者を選んでしまうユーザーが極めて多いのです。
しかし、取材に応じた利用者の証言は痛切です。
「米国のカメラ専門店で400ドルのレンズを購入した際、画面上で日本円表示を選びました。後で調べたら、その日のレートならクレカ手数料を含めても65,000円程度で済んだはずなのに、68,500円で決済されていました。差額の3,500円は完全にサイト側の手数料として消えた形です」(30代・男性グラフィックデザイナー)
海外通販ドル決済の注意点として最も重要なのは、「日本円で決済しますか?」と聞かれたら、必ず「米ドル(現地通貨)建て」を選択することです。店舗や決済代行会社が提示する円換算レートには、自社の取り分として極めて不利な為替マージン(5〜10%程度)が上乗せされているためです。
一般に知られていない盲点|「為替確定日のタイムラグ」による想定外の変動
クレジットカードでドル決済を行う際、もう一つ見落とされがちな構造的リスクがあります。それが「決済日」と「為替適用日(売上処理日)」のズレです。
多くの消費者は、ECサイトで「注文確定」をクリックした瞬間の為替レートが適用されると思い込んでいます。しかし、カード各社の規約上、実際に適用されるレートは「注文日」ではなく、海外加盟店からカード会社に売上データが到着した日(通常2日〜4日後)のレートです。
ドル円相場現在の動向は、米国のインフレ指標発表や金融政策決定会合の発表一つで、1日に1円〜2円以上急変することが珍しくありません。仮に400ドルの決済を行った直後に急激な円安が進んだ場合、売上確定時のレートが跳ね上がり、注文確定時の試算からさらに1,000円近く請求額が膨らむケースがあります。
「注文時のレートがそのまま適用されるわけではない」というタイムラグのリスクを織り込んでおくことが、円安為替の影響を最小限に抑えるための必須知識です。
【プロの結論】400ドル決済で損をしないための推奨ルートとNG行動
金融リテラシーの観点から、400ドル(約6万円強)の決済において、誰がどのような選択肢を取るべきか、明確な基準を提示します。
【おすすめできる決済ルート】
- 海外利用頻度が高い人:WiseやRevolutなどのマルチカレンシー対応デビットカード。事前に円高のタイミングでドル転しておくか、仲値に近いスプレッドでリアルタイム決済することで、手数料を数百円単位に抑制可能。
- 一般的なクレジットカードユーザー:海外事務手数料が比較的低いカード(2.2%程度)を選び、決済画面では必ず「USD(米ドル)」を選択して決済する。ポイント還元(1.0%〜1.5%)を充当することで実質手数料負担を相殺できる。
【避けるべきNG行動】
- 画面上の「日本円建て」を安易に選択すること:前述の通り、DCCによる不当に高い独自レートを押し付けられるリスクが極めて高い。
- PayPalの自動換算をそのまま使うこと:PayPal決済時にクレジットカードを紐づけている場合、PayPal独自の換算ではなく「カード会社側の換算レートを使用する」設定に変更しないと、4%もの手数料が自動徴収される。
- 銀行窓口での現金両替:400ドル分の現金を日本の空港や銀行で両替するのは、手数料の観点からも防犯の観点からも最も効率が悪い。

【400 ドル 日本 円】に関するよくある質問(FAQ)
Q1:400ドルは日本円で今いくらですか?目安を教えてください。
A1:2026年現在の市場基準レート(1ドル=約158円台)では、純粋な換算額は約63,300円〜64,000円です。ただし、クレジットカードや海外通販で実際に決済する際は、各種手数料が加算されるため、最終的な支払額は約65,000円〜66,500円前後を見込む必要があります。
Q2:海外通販で「USD」と「JPY」が選べる場合、どちらがお得ですか?
A2:原則として「USD(米ドル建て)」を選ぶのが圧倒的にお得です。「JPY(日本円建て)」を選ぶと、ショップ側が独自に上乗せした極めて割高な為替レート(手数料5〜10%)が適用され、数千円単位で損をするケースが多発しています。
Q3:土日や祝日に決済した場合、為替レートはどう計算されますか?
A3:為替市場が休場となる土日祝日に注文した場合でも、クレジットカード決済の換算日は「売上伝票がカード会社に届いた平日営業日」となります。そのため、週末のレートではなく、翌週月曜日以降に処理された時点のレートが適用されます。
まとめ:今後の動向と失敗しないための判断基準
400ドルという金額は、日本円にして約6万円台半ばに達する大きな買い物です。だからこそ、表面的な為替レートの確認だけで満足せず、その裏側にある「決済手数料の仕組み」を正しく把握することが不可欠となります。
米ドルのリアルタイムチャートをチェックしつつ、決済時には「現地通貨(USD)建て」を徹底する。あるいはWiseなどの低コストな決済インフラを適切に使い分ける。このわずかな手間の違いが、確実に数千円の節約につながります。為替の波に振り回されることなく、賢明な判断基準を持って決済を実行してください。 (出典: 400 ドル 日本 円(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
