財政規律とは何か?日本破綻論の真相とPB黒字化の行方を徹底解剖
日本銀行が金融正常化を進め、「金利のある世界」が日常として定着した2026年現在、永田町と霞が関を巻き込んだ最大の論争が「財政規律」のあり方です。毎年の予算編成シーズンを迎えるたび、テレビのニュース番組やSNS上では「国の借金が過去最大を更新した」「このままでは財政破綻する」という警告と、「自国通貨建ての国債で破綻などあり得ない」「積極的な財政出動こそが必要だ」という反論が真っ向から対立しています。
給与明細を見るたびに重くなる社会保険料や増税の気配にため息をつく生活者にとって、この議論は決して対岸の火事ではありません。国が掲げる規律とは誰のためのもので、なぜここまで激しいイデオロギー闘争に発展しているのか。表面的なスローガンを排し、その構造的本質を掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:財政規律とは単なる「借金の抑制」ではなく、憲法第83条に基づき資源配分・所得再分配・景気安定の3機能を健全に持続させる国家の統治原則である。
- 要点2:自国通貨(円)建てで国債を発行する日本が債務不履行(デフォルト)に陥る可能性は極めて低いが、野放図な財政拡大はインフレ制御不能や急激な円安リスクを孕む。
- 要点3:2026年現在の焦点は「PB黒字化至上主義」の功罪であり、金利上昇局面において名目成長率と利払い負担のバランスをどう設計するかが問われている。
財政規律の基礎知識|国家財政を縛る「3つの機能」と憲法の原則
日常の会話で「財政規律」という言葉が使われる際、多くの場合は「国の借金を減らし、無駄遣いをやめること」と同義に捉えられがちです。しかし、法制度や財政学における本来の定義は、はるかに多層的です。
国家財政には本来、市場経済の失敗を補うための3大機能(資源配分機能、所得再分配機能、経済の安定化機能)が備わっています。道路や橋などのインフラ整備・防衛・教育を提供し(資源配分)、累進課税や社会保障を通じて格差を是正し(所得再分配)、不況期には支出を増やし過熱期には抑える(経済安定化)。これら3つの役割を将来にわたって損なうことなく、持続的に維持・運営するためのルール全般を指して「財政規律」と呼びます。
日本における財政規律の根本規範は、日本国憲法第83条が定める「財政立憲主義(財政国会中心主義)」にあります。「国の財政を処理する権限は、国会の議決に基いてこれを行使しなければならない」と規定され、主権者である国民の代表が歳入と歳出を厳格に監視することが憲法上の大前提です。
さらに財政法第4条では「国の歳出は、公債又は借入金以外の歳入を以て、その財源としなければならない」とする均衡財政の原則が掲げられています。歴史上、戦費調達のために無制限に国債を乱発して激しいインフレーションを招いた苦い教訓から、赤字国債の発行は原則禁止とされました。現行の特例公債法によって毎年のように例外措置が更新され続けている現状こそが、規律の形骸化をめぐる長年の火種となっています。
【真相解明】「国の借金で日本は破綻する」説は本当か?財務省の主張とカラクリ
メディアで頻繁に流れる「国の借金は1,000兆円を超え、国民1人あたり約1,000万円の借金を抱えている」という言説。このセンセーショナルなフレーズに対し、SNSや経済論壇では「日本破綻論の真相」を巡る激しい情報戦が繰り広げられてきました。
結論から言えば、日本がギリシャやアルゼンチンのように債務不履行(デフォルト)に陥るという意味での「財政破綻」は、極めて考えにくいのが現実です。その論拠は、日本国債が100%「自国通貨(円)建て」で発行されている点にあります。自国通貨を発行できる中央銀行(日本銀行)が存在する以上、返済のための円が物理的に枯渇してデフォルトすることは制度上あり得ません。
実際、財務省自身も2002年に外国の格付け会社へ送付した意見書の中で「日・米など先進国の自国通貨建て国債のデフォルトは考えられない」と明言しています。それにもかかわらず、国内向けには「財政危機」を強くアピールし続ける姿勢について、財務省の広報戦略には一種のダブルスタンダードが存在します。
では、財政規律を無視して国債をいくら発行しても問題ないのでしょうか。当然ながら、無制限の借金には別の破綻シナリオが待ち受けています。それがハイパーインフレ懸念と急激な通貨(円)の暴落です。
国の生産能力(供給力)を大幅に超える財政出動を続ければ、貨幣の総量に対してモノやサービスの供給が追いつかなくなり、悪性インフレが発生します。さらに、市場からの財政信認が失われれば、円が猛烈に売られて輸入品価格が高騰し、国民の購買力と預貯金の実質価値が急速に毀損されます。形としての「デフォルト」は起きなくとも、「国民生活の破綻」という形でツケが回る点こそが、現代における破綻論の真の核心です。
積極財政vs緊縮財政の決定的な対立軸|PB黒字化目標が招いた議論の全貌
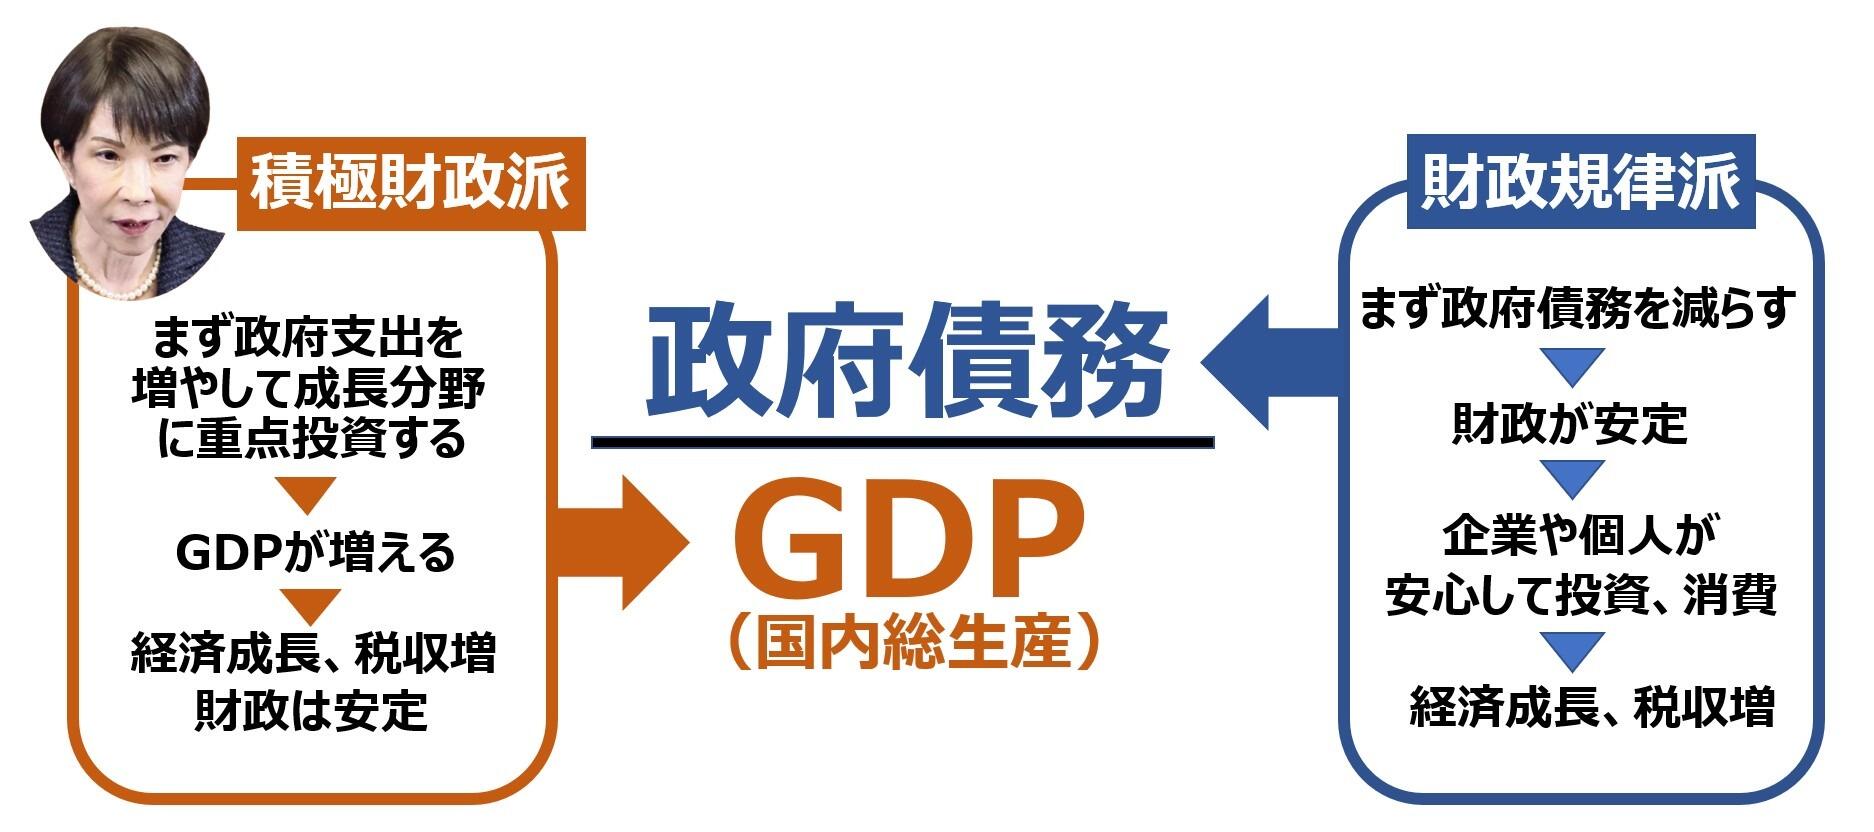
現在、政策決定の場で最も激しく衝突しているのが、「積極財政」と「緊縮財政」の対立です。この争点のど真ん中に居座り続けている指標が、プライマリーバランス(PB:基礎的財政収支)です。
プライマリーバランスとは、国債の発行による収入を除いた「税収等の歳入」で、借金の利払いや返済を除く「政策的経費(社会保障や公共事業など)」を賄えているかを示す指標です。政府は歴代の「骨太の方針」において、PB黒字化目標を財政健全化の金科玉条として掲げ続けてきました。
両派がどのような理論的根拠で対立しているのか、その構造を比較整理したのが以下のデータです。
| 項目 | 緊縮財政派(財政再建重視) | 積極財政派(成長重視) | MMT(現代貨幣理論) |
|---|---|---|---|
| 主たる論拠 | 将来世代への負担先送り防止、金利急騰への備え | 経済成長による税収増、デフレ完全脱却と投資 | 自国通貨建て国債なら財政破綻は理論上あり得ない |
| PB黒字化目標 | 絶対死守すべき必須目標 | 成長を阻害する「緊縮の罠」として見直し要求 | 無意味な指標として完全破棄を主張 |
| 国債発行残高の評価 | GDP比250%超は危険水域、抑制が急務 | 残高そのものより名目成長率との比率が重要 | 政府の赤字は民間部門の黒字であると肯定 |
| 財政支出の制約要因 | 税収規模、市場の国債消化能力 | 金利上昇と需給ギャップ | インフレ率(供給能力の限界)のみ |
| 編集部の構造分析 | 過去30年のデフレ下での過度な支出削減は投資不足を招いた側面が否定できない。 | 需要創出には有効だが、金利ある世界での無秩序な拡大は利払い急増リスクを直視していない。 | 貨幣の仕組みを喝破した点は評価されるが、一度火がついたインフレを増税で瞬時に抑える政治的実行力に疑問が残る。 |
緊縮派は「毎年の赤字を垂れ流せば将来世代にツケを回す」と説き、積極派は「緊縮によって研究開発や公共投資、子育て支援を削った結果、日本経済が縮小し、かえって将来世代の土台を壊した」と反論します。どちらも「将来世代のため」と語りながら、目指す処方箋は正反対です。
【2026年最新動向】「金利ある世界」の到来で激変した国債費と政策決定の現場
2026年を迎えた現在、この対立は過去の延長線上では語れなくなっています。日本銀行のマイナス金利解除から始まった金融正常化が軌道に乗り、長期金利が1%台後半から2%近傍で推移する局面が定着したためです。
異次元の金融緩和が続いていた過去10年間は、日銀が国債を大量に買い入れることで長期金利を力づくでゼロ近傍に抑え込んでいました。そのため、国債発行残高がどれほど積み上がろうとも、国の予算における「利払い費」は歴史的な低水準で推移し、積極財政派にとっては「いくら国債を出しても痛まない」環境が揃っていました。
しかし、「金利のある世界」への完全移行がゲームのルールを塗り替えました。
財務省の試算によると、長期金利が1%上昇するだけで、数年後には国の利払い負担が数兆円規模で膨らみます。2026年度予算案の編成現場を取材した関係者からは、重苦しい証言が漏れ聞こえます。
「これまでは新規国債を発行しても利払いを意識する必要がほとんどなかった。だが今は違う。金利が0.1%動くだけで、新設したい政策経費が吹き飛ぶ。防衛費の増額分や少子化対策の拡充財源を巡り、既存予算の徹底的な削り込みを迫られているのが実情だ」(財務省主計局関係者)
骨太の方針に刻まれてきたPB黒字化目標は、名目GDP成長率が金利上昇ペースを上回る「ドーマーの条件(成長率>金利)」を維持できるかどうかの瀬戸際に立たされています。単なるスローガンとしてのPB達成ではなく、「金利上昇を上回る経済成長を達成できるか」という極めてリアルな実体経済の攻防戦へとフェーズが変わったのです。
【実態検証】ネットの反応と国民感情の断絶|「増税メガネ」から続く不信の構造
霞が関で繰り広げられる精緻な財政計算の一方で、市井の人々の視線は冷ややかです。SNS(X)やYahoo!ニュースのコメント欄、5ちゃんねる等で展開されるネットの反応を分析すると、国民が感じているのは「規律への納得」ではなく「政治と官僚への深い不信」です。
ネット上で渦巻く主な意見には、明確な共通項が存在します。
- 「企業の内部留保や過去最高の税収が報じられているのに、なぜ国民には増税や社会保険料引き上げばかり押し付けるのか」
- 「財政規律を言うなら、使途不明金が多い特別会計や政治資金の不透明さを徹底的に正すのが先ではないか」
- 「『国の借金=国民1人あたりの借金』というレトリックは、政府の負債と国民の資産を意図的に混同させた印象操作だ」
岸田政権期に定着した「増税メガネ」という蔑称が象徴するように、生活者の実質賃金が物価高に追いついていない状況で「財政健全化」を振りかざす姿勢は、国民の目には「生活苦の放置」と映ります。とりわけ、名目税収が過去最高を更新し続けているにもかかわらず、少子化対策の財源として「子ども・子育て支援金」などの名目で実質的な負担増が図られるプロセスに対し、「ステルス増税」への怒りは頂点に達しています。
この感情的な断絶の根底には、「政府は取るものだけ取って、国民を豊かにする投資をしてこなかった」という30年間のトラウマがあります。国民にとって財政規律という言葉は、未来を守る盾ではなく、緊縮と負担増を正当化するための言い訳として響いてしまっているのが偽らざる現実です。

一般に知られていない盲点とネットの誤解
財政規律をめぐる言論空間には、両極端な誤解が蔓延しています。冷静な議論を行うために、私たちが是正すべき代表的な「盲点」を2つ整理します。
誤解1:「国の財政は家計と同じだから、赤字は絶対悪である」
ワイドショーなどで頻繁に使われる「家計に例えると、毎月赤字を出してサラ金から借金しているようなもの」という比喩は、根本的に破綻しています。家計には通貨発行権がありませんし、寿命もあります。しかし国家には自国通貨を発行する主権があり、永続することが前提です。
さらに、マクロ経済学における資金循環構造を見れば、「政府の赤字は、民間部門の黒字」という鏡像関係が成り立ちます。政府が黒字化を急いで支出を絞りすぎれば、その分だけ家計や企業の貯蓄が吸い上げられ、民間の経済活動が窒息します。家計の倫理観をそのまま国家財政に当てはめるのは、合成の誤謬(ごびゅう)に他なりません。
誤解2:「MMTの言う通り、インフレにならない限り国債は無限に刷ってよい」
一方で、積極財政論者の一部が信奉する「通貨発行権があるから何兆円刷っても平気」という言説も、極めて危うい盲点を抱えています。理論上は「インフレ率が許す限り」と制限をつけていますが、一度過熱したインフレを政治の力で意図通りに急ブレーキを踏むことは至難の業です。
インフレを抑えるためには、増税して世の中からお金を吸い上げるか、予算を大幅に削る必要があります。しかし、物価高に苦しむ有権者に対して「インフレ対策のために消費税を上げます、給付金を削ります」と宣言できる政治家が果たして存在するでしょうか。民主主義の意思決定プロセスは、財政引き締めの局面において著しく脆弱です。理論と政治力学のギャップを無視した無限発行論は、無責任な思考停止と言わざるを得ません。
【プロの結論】経済成長と規律のジレンマをどう見極めるべきか
財政規律を「善か悪か」の二元論で語る段階は終わりました。私たちが身につけるべきリテラシーは、「規律の基準をどこに置くか」という視点への転換です。
単年度のPB黒字化という会計上の辻褄合わせに固執する態度は、明らかに硬直的です。成長分野への投資(科学技術、人的資本、エネルギー自給)を怠れば、数十年後の日本の国力そのものが失われ、結果的に税収基盤が失われます。一方で、金利が跳ね上がった局面で無規律な歳出拡大を叫ぶのもまた、通貨価値の崩壊を招く危険なギャンブルです。
真の財政規律とは、「帳簿上の借金を減らすこと」ではなく、「インフレ率と潜在成長率を睨みながら、将来の国力維持に資する賢い支出(ワイズ・スペンディング)を徹底すること」でなければなりません。支出の「量」を巡る不毛な泥仕合から、何に投資してどのようなリターンを社会にもたらすかという「質」の選別に議論を移すことこそが、今求められているプロの視座です。
【財政規律とは】に関するよくある質問(FAQ)
Q1:プライマリーバランス(PB)が黒字化すると、私たちの生活は良くなるのですか?
A1:直ちに生活が良くなるわけではありません。むしろ、支出の削減(社会保障の抑制や公共サービスの縮小)や増税によってPB黒字化を無理に達成した場合、短期的には手取りの減少や景気減速を招くリスクがあります。PB黒字化の本来のメリットは、債務残高の対GDP比を安定させ、国の信用と財政的な余力を将来に残す点にあります。
Q2:MMT(現代貨幣理論)が言う「自国通貨建てなら借金いくらでもOK」は本当ですか?
A2:制度上、円の債務不履行(デフォルト)は起きないという意味では事実です。ただし「いくらでも発行できる」わけではなく、制約条件として「インフレ率」が存在します。供給能力を超えて国債を発行し続ければ、激しいインフレや円安を招き、結果として国民の資産価値が目減りするため、実質的な限界は厳然として存在します。
Q3:金利が上がると、日本財政は具体的にどう困るのですか?
A3:国が発行した国債の「利払い費」が急増します。金利がゼロ近傍だった時期は利払いをほとんど気にせず予算を組めましたが、金利が1〜2%台に定着すると、毎年の予算の中で利払いだけに多額の税収が消えていきます。その結果、教育、医療、防衛、子育てなど、他の政策に回せる予算が圧迫されることになります。
まとめ:今後の動向と失敗しないための判断基準
「国の借金で破綻する」という脅し文句も、「いくら借金しても何の問題もない」という甘い誘惑も、どちらも複雑な経済実態を単純化しすぎた極論です。
金利のある世界が定着した2026年以降の日本において、私たちがニュースや政治家の主張を見極めるための判断基準はシンプルです。「その政策は、将来の供給力や生産性を高める投資になっているか」「目先の帳尻合わせのために、未来の成長の芽を摘んでいないか」、そして「インフレと金利上昇の現実的なリスクを織り込んでいるか」の3点です。
財政規律の本質は、国民を縛るための足かせではなく、国の持続可能性を守るための航海術です。感情的なスローガンに惑わされず、数字と構造の裏にある真実を見極める冷静な視線が、主権者である私たち一人ひとりに求められています。 (出典: 財政 規律 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
