マンション価格下落はいつから?2026年の暴落兆候と買い時・売り時
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の段階的利上げによる住宅ローン金利の上昇圧力が実需層の借入限度額を直撃し、新築マンションの高騰は実質的な天井を迎えている。
- 要点2:市場全体の一斉暴落ではなく、資産価値を維持する「都心・駅直結」と、需要が蒸発する「郊外・バス便・旧耐震」との歴史的二極化が急速に進行。
- 要点3:後悔しないための買い時は「金利上昇を織り込んだ価格調整が進む局面」、売り時は「含み益が残る今すぐの出口戦略構築」が鉄則となる。
【市場の転換点】マンション価格下落はいつから?2026年に訪れた潮目と暴落説の真相
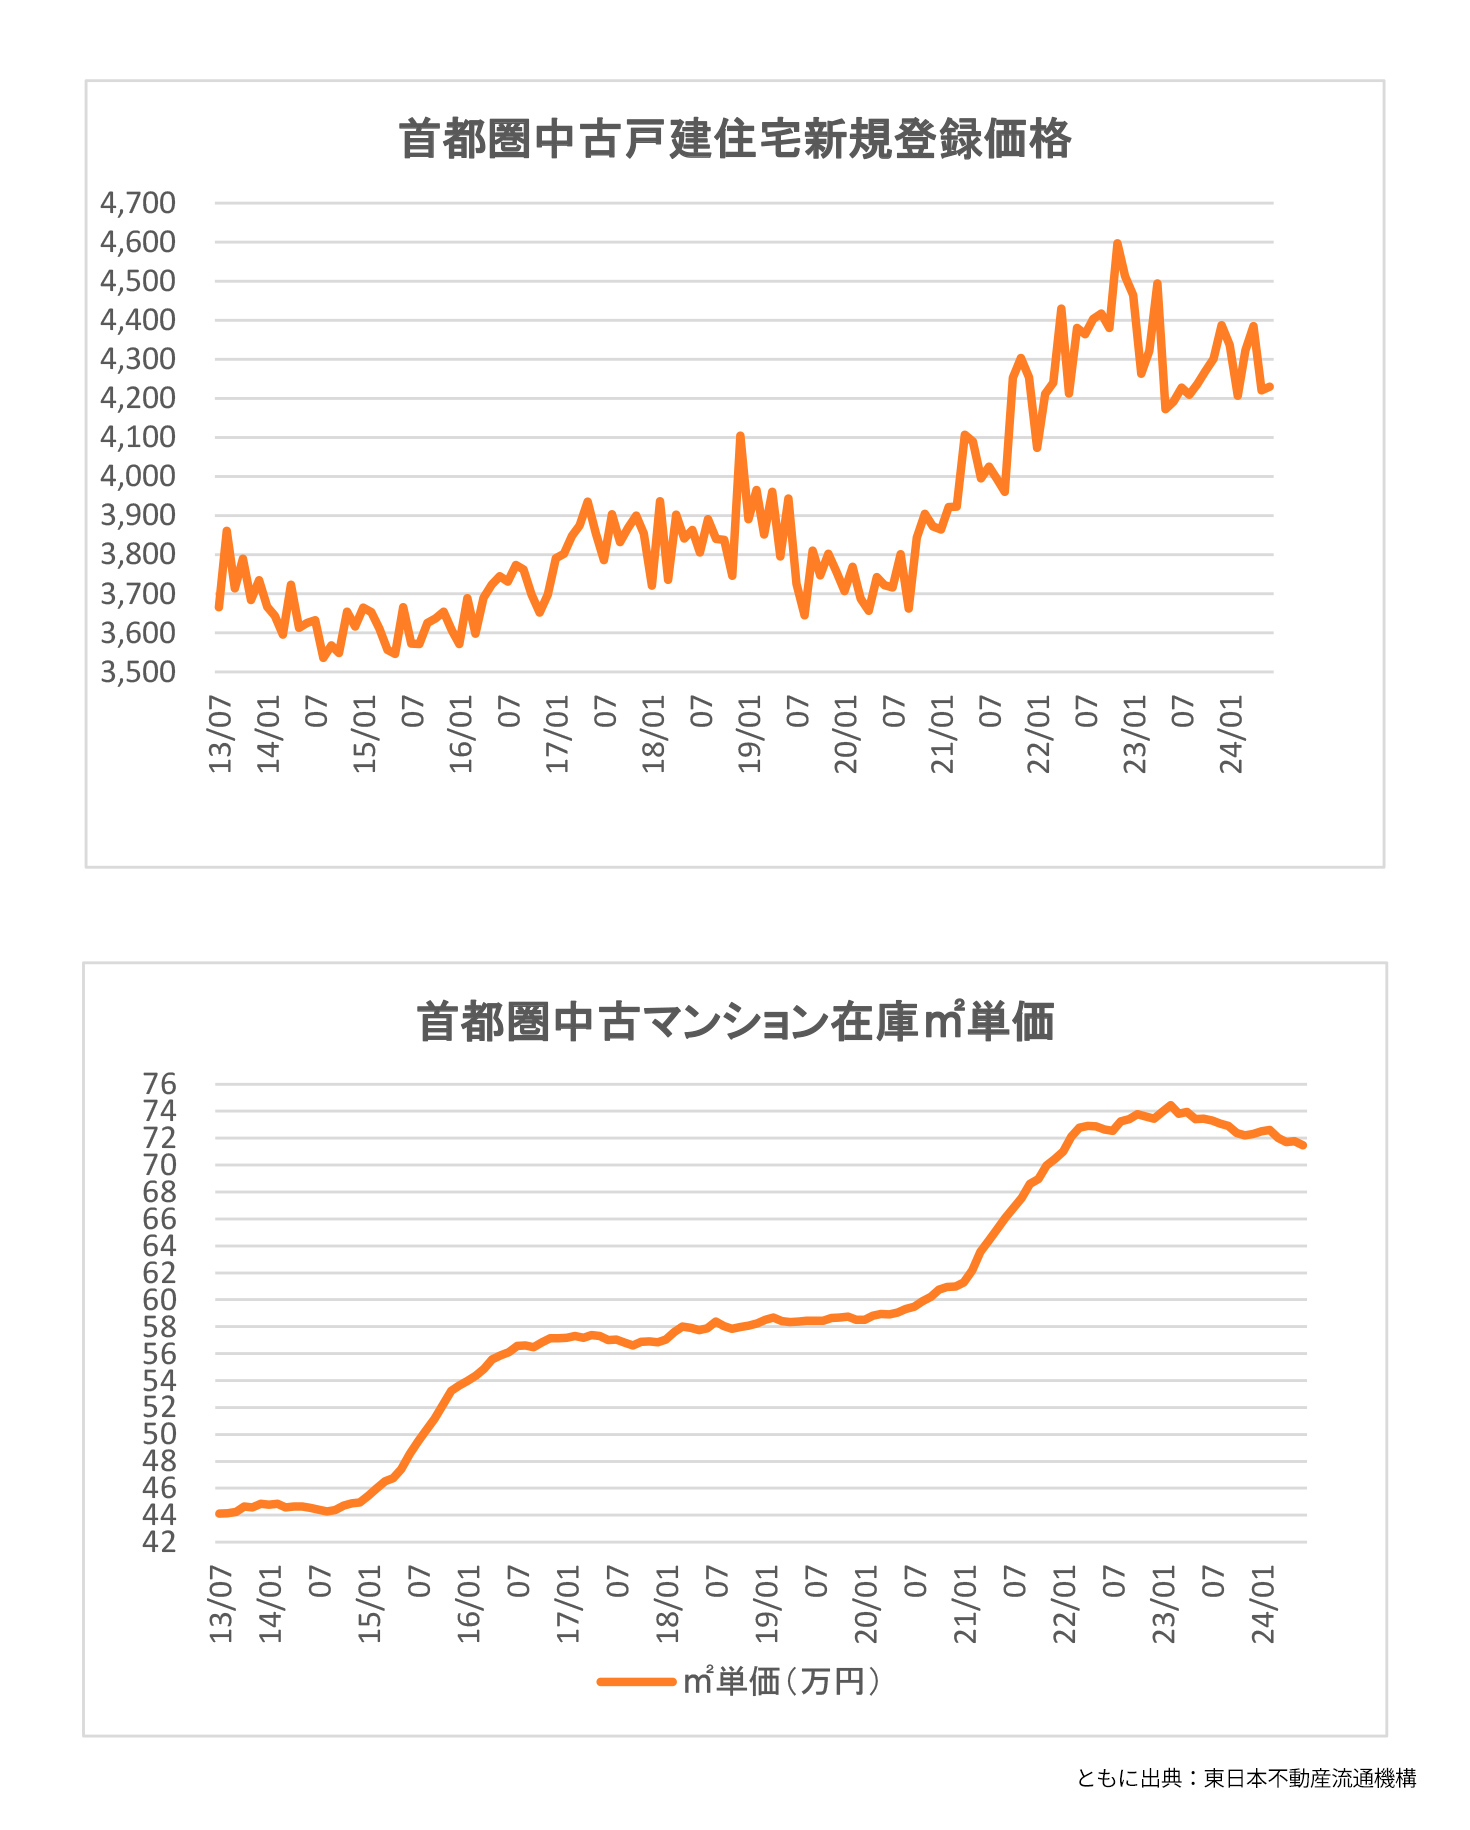
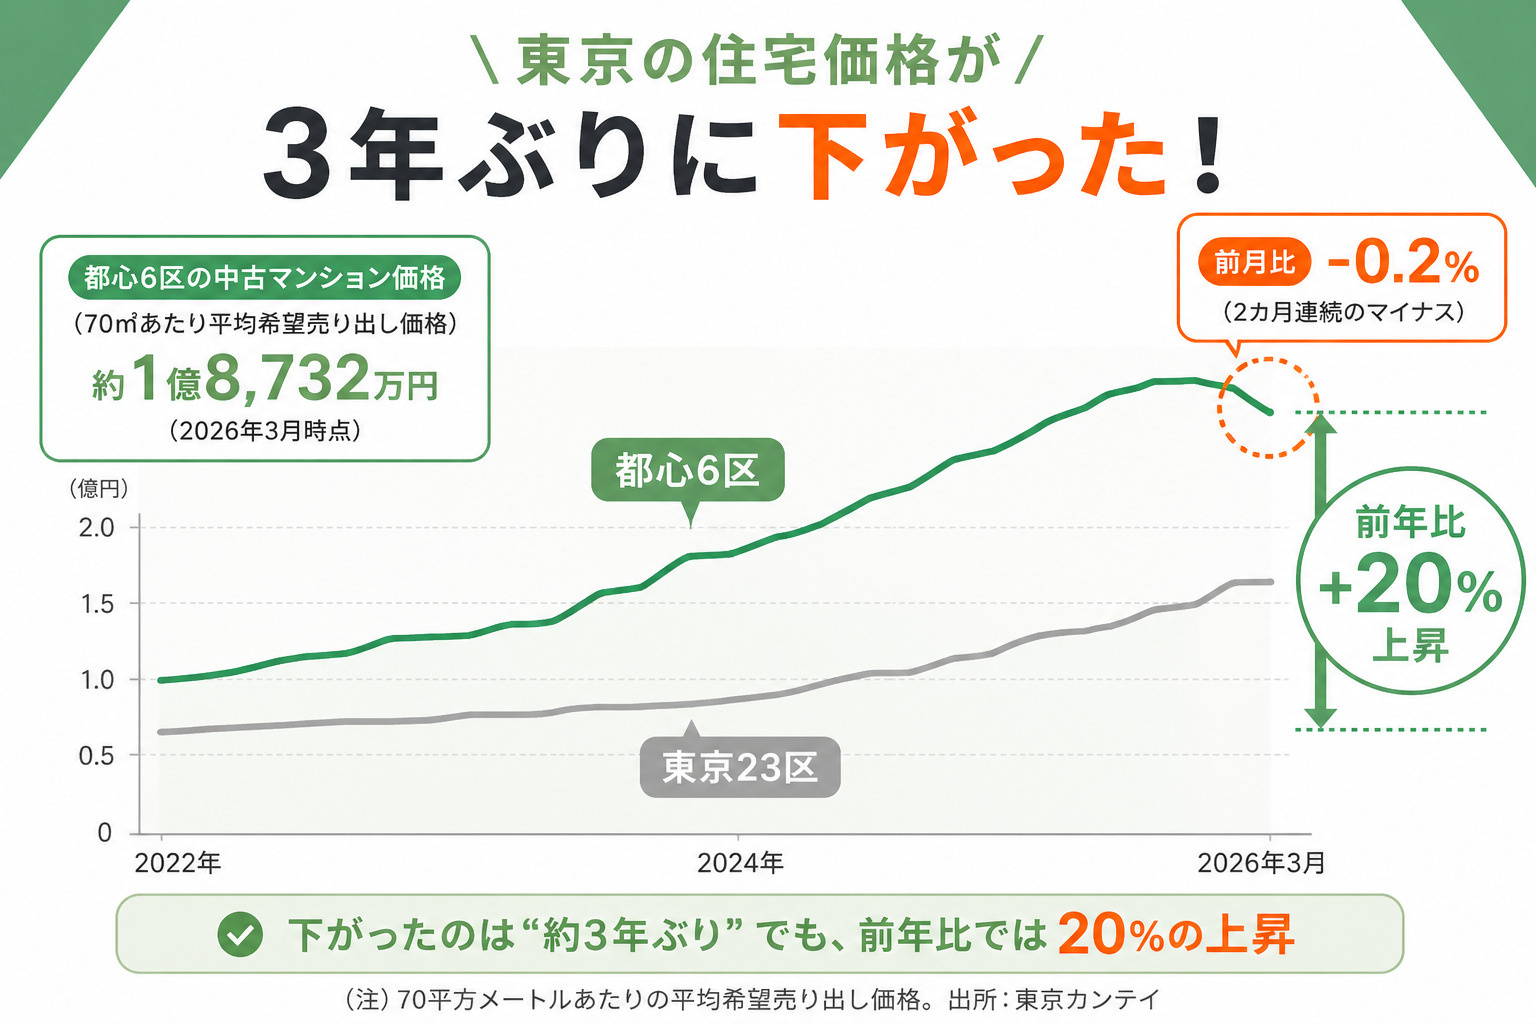
不動産市場の最前線を取材すると、多くの業界関係者が「2025年後半からすでに価格上昇のエネルギーは尽きていた」と口を揃えます。一般に「マンション価格下落はいつから始まるのか」という問いに対し、統計上の明確な下落トレンドが可視化されるのは2026年半ばから後半にかけてと予測されています。 不動産価格の変動には、成約件数の減少から始まり、在庫の積み上がり、売り出し価格の据え置き、そして実際の値下げへと至る特有のタイムラグが存在します。すでに東日本不動産流通機構(東日本レインズ)などの月次データでは、成約件数の伸び悩みに反比例して新規登録件数(市場在庫)が増加傾向にあり、水面下では価格調整の圧力が確実に高まっています。 世間で囁かれる「不動産バブル崩壊の真相」について言及するならば、1990年代初頭のような「日本全国あらゆる土地が一斉に投げ売りされる破滅的クラッシュ」とは様相が異なります。今回の調整局面は、過剰な低金利に依存して膨張した局所的なミニバブルが、金利ある世界への移行に伴って冷やされていく「構造的なデフレーション」です。実質賃金の伸びが物件価格の上昇ペースに追いつかなくなった結果、実需層が完全に市場から振り落とされ、買い手不在となったエリアから順に価格崩壊が始まっています。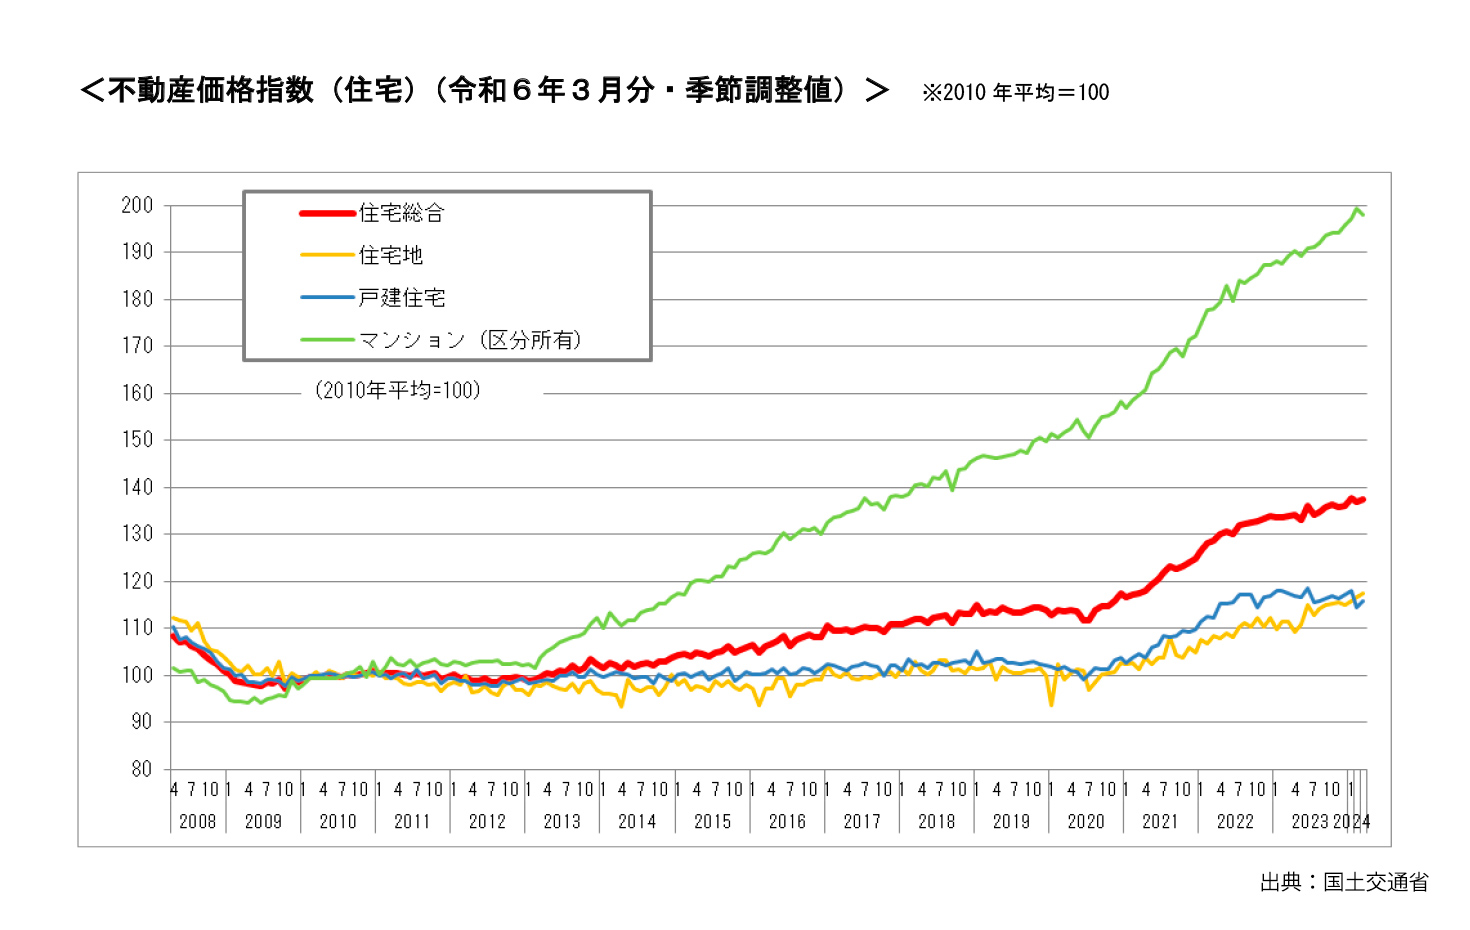
日銀利上げと住宅ローン金利上昇の影響|限界を迎えた実需層の購買力
マンション相場をこれまで牽引してきた最大の原動力は、言うまでもなく異次元の金融緩和による超低金利でした。しかし、日本銀行が利上げ路線を堅持する2026年現在、住宅ローン金利上昇の影響は一般家庭の可処分所得と借入可能額に深刻な打撃を与えています。 特に変動金利の基準金利引き上げは、パワーカップルをはじめとする共働き世帯の返済計画を直撃しています。借入額が7,000万円から8,000万円規模に達している世帯では、金利がわずか0.5%上昇するだけでも、月々の返済額は約1万5,000円から2万円増加し、総返済額では数百万円規模の負担増となります。 これに伴い、大手デベロッパーの営業現場では「これ以上の価格転嫁は不可能」という認識が定着し、まさに新築マンション高騰の限界が露呈しています。年収倍率が10倍を超えるような無理な資金計画は金融機関の審査厳格化によって締め出されつつあり、買い手のパイそのものが急激に縮小しているのが実情です。【データ徹底比較】首都圏マンション相場動向と中古マンション価格推移の実態
足元の市場動向を正しく把握するためには、新築だけでなく中古市場を含めた客観的な数値の精査が欠かせません。以下は、近年の市場推移と主要指標をもとに、不動産動向を整理した比較表です。| 項目・カテゴリー | 詳細・数値データ(2024–2026年推移) | 一般的な基準・好況期の相場 | 編集部の見解・実態評価 |
|---|---|---|---|
| 首都圏新築平均価格 | 東京23区で1億円台前半で高止まり・頭打ち | 6,000万円〜7,500万円前後 | 建築コスト高で下げられない供給側と、買えない需要側の完全な膠着状態。 |
| 中古マンション成約率 | 首都圏平均で前年同月比マイナス3〜5%水準 | 好況時は成約率30%以上を維持 | 在庫件数が積み上がっており、値下げ改定を行う物件が郊外を中心に急増中。 |
| 住宅ローン変動金利 | ネット銀行中心に0.5%〜0.8%台へ緩やかに上昇 | 0.3%台前半の超低水準 | 毎月の返済負担増に加え、金融機関の貸出審査金利引き上げが購入意欲を減退。 |
| 湾岸タワーマンション成約日数 | 売り出しから成約まで平均85日〜95日へ長期化 | 平均45日〜60日以内で即成約 | 外国人投資家の利回り目線が厳格化。強気なチャレンジ価格では売れ残る事例が頻発。 |
タワーマンション価格下落の理由と「2026年問題」が引き起こす暴落エリアの選別
これまで資産運用の花形とされてきたタワーマンションにも陰りが見え始めています。タワーマンション価格下落の理由として、主に以下の3つの構造変化が挙げられます。 1. タワマン節税の厳格化による富裕層の買い控え:相続税評価額と実勢価格の乖離を是正する税制改正が定着し、過度な節税メリットを目的とした駆け込み需要が消失。 2. 修繕積立金および管理費の記録的な高騰:築10〜15年を迎える大規模タワマンにおいて、工事費インフレによる一時金の徴収や積立金の大幅値上げが相次ぎ、実質的なランニングコストが月額10万円を超えるケースも出現。 3. 海外投資家の選別姿勢:為替の変動と国内金利の上昇により、インバウンド資金が「賃料利回りの合わない高額タワマン」から資金を引き揚げ始めていること。 さらに、不動産業界で警戒されているのが「2026年問題」です。少子高齢化の進展に伴い、1970年代から80年代にかけて開発された巨大ニュータウンや郊外大規模マンションにおいて、一次取得者である団塊世代から団塊ジュニア世代への相続が集中。自ら居住しない相続人が一斉に売却へ動くことで、郊外の既存不適格物件や管理不全マンションを中心に供給過多が発生しています。 その結果として顕在化しているのが「マンション価格暴落エリア」の固定化です。具体的には、都心から電車で40分以上を要し、最寄り駅からバス利用となる郊外エリアや、同一間取りが大量に供給されて差別化が難しい埋立地周辺などで、売り出し価格の15%から20%減という大幅な指値(値下げ要求)が通る事例が目立っています。【実態検証】利用者の生の声と現場目線で見えたリアル
大手不動産仲介会社の営業担当者や、住宅購入を検討している消費者の間では、これまでの熱狂とは明らかに異なる空気が漂っています。実際の現場取材やSNS、コミュニティでの証言を検証すると、市場の冷え込みがより鮮明に浮かび上がります。「2年前にペアローンを組み、変動金利0.3%台で湾岸のタワマンを9,000万円で購入しました。しかし、金利見直しの通知が届くたびに将来の支払額に不安を覚えます。管理費と修繕積立金も合わせて月3万円上がることが総会で決まり、これ以上の生活防衛は難しい。売却を検討して査定を出しましたが、近隣に同じような売り物件が何十件も滞留していて、希望価格では買い手が全くつきません」(30代後半・IT企業勤務男性の手記)
「モデルルームに行っても、以前のような抽選になる熱気は一部の超高級物件だけ。営業マンからは『今申し込めば家具付き・諸費用サービスにします』と水面下で値引きを提示されました。数年前なら考えられなかった対応です」(都内新築を検討中の40代共働き夫婦)SNS上でも、「近所の中古マンションが半年以上売り出されたままで、ついに300万円値下げされた」「レインズの成約グラフが明らかに折れ曲がっている」といった一般ユーザーの投稿が急増しています。これまで「買えば値上がりする」と信じられてきたキャピタルゲイン神話は崩壊し、実需層は極めて現実的かつ防衛的な姿勢へと転換しています。
一般に知られていない盲点とネットの誤解
ネットの掲示板や動画サイトでは「今年中に首都圏のマンション価格が半額になる」「不動産バブル完全崩壊」といった極端な言説が散見されますが、ここには重大な誤解が存在します。 まず、「新築マンションの供給戸数そのものが歴史的低水準にある」という事実です。デベロッパー各社は過去のバブル崩壊時のような過剰在庫を抱えておらず、強固な財務基盤を背景に「売れないなら完成時期を遅らせてでも安売りしない」という供給コントロールを徹底しています。したがって、新築の優良物件が投げ売りによって暴落することは考えにくいのが実情です。 もうひとつの盲点は、インフレによる建築コストの高止まりです。鉄骨・生コンクリートなどの資材価格および職人の人件費は、2024年問題以降の人手不足も相まって一度上がった水準から下がっていません。解体費や建築費が下がらない以上、新築の原価が下がる余地はなく、価格下落の波はまず「価格転嫁の逃げ場を失った中古マンション市場」から段階的に広がるというのが業界の一致した見方です。後悔しないための見極め方|【プロの結論】買い時・売り時の決断基準
相場の乱高下に惑わされず、後悔のない住まい選びと資産防衛を実現するためには、行動経済学の観点を取り入れた冷静な判断が求められます。不動産取引において多くの人が陥るのが、「保有効果(自分の所有物を過大評価すること)」と「アンカリング効果(過去の最高値に執着すること)」です。【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ 今すぐ「売却」を検討すべき人- 郊外・駅から徒歩10分以上の物件を所有し、現在も含み益が出ている人
- 築20年を超え、今後の大規模修繕で積立金が急増する見込みのマンションに住んでいる人
- 毎月のローン返済が手取り収入の25%を超えており、変動金利の上昇に耐えられない人
※市場に在庫が溢れかえる前に、少しでも価格競争力のある段階で利益を確定させることが鉄則です。
▼ 今「購入」を見送るべき・慎重になるべき人- 「家賃を払うのがもったいないから」という理由だけで、ペアローン枠いっぱいの借入を検討している世帯
- 数年後の転売によるキャピタルゲイン(値上がり益)を前提に資金計画を立てている人
- 単身向けコンパクトマンションなど、将来の賃貸需要が不透明な物件を検討している人
- 自己資金(頭金)が潤沢で、手元に現金を残した状態で無理のない借入ができる人
- 10年〜15年以上の長期居住を前提とし、都心・駅直結・ブランド立地を指値交渉で狙える人
【マンション 価格 下落】に関するよくある質問(FAQ)
Q1:日銀の利上げが進むと、変動金利利用者はすぐに破綻するリスクがありますか?
A1:ただちに全員が破綻するわけではありません。多くの銀行では変動金利に対して「5年ルール(金利が変わっても5年間は毎月の返済額を据え置く)」や「125%ルール(前回の返済額の1.25倍までしか一度に引き上げない)」が適用されます。ただし、返済額の内訳で利息の割合が増え、元本が減らない「未払利息」が発生するリスクがあるため、早めの繰り上げ返済や固定金利への借り換えシミュレーションが必要です。
Q2:中古マンションの値下げ交渉(指値)は、どの程度通るようになっていますか?
A2:エリアと売り出し期間によって明確に分かれます。売り出しから3ヶ月以上動きがない郊外物件や築古物件の場合、売り出し価格から5%〜10%程度の指値交渉が成立する事例が増えています。一方で、都心部の駅近・希少物件に関しては依然として指値が通らない強気相場が維持されており、物件の見極めが重要です。
Q3:マンションの「買い時」として最も安全なタイミングはいつですか?
A3:金利の上昇が一服し、市場の過剰な売り物件が出揃って価格調整が完了する2026年後半から2027年にかけてがひとつの目安となります。ただし、自身のライフステージ(子どもの進学、結婚など)と返済比率(手取り収入に対する返済負担率20%以内)が適正であれば、相場の底を待つよりも「条件に合致する優良物件に出会えたタイミング」が個別の買い時となります。 (出典: マンション 価格 下落(Yahoo!ニュース))
まとめ:二極化相場を生き抜くための資産防衛と次の一手
2026年のマンション市場は、全方位的な価格高騰の狂乱が終わりを告げ、「選ばれる物件」と「見捨てられる物件」が残酷なまでに選別される新時代へと突入しました。 日銀の利上げによって金利ある世界が定着する中、これまでの右肩上がりを前提とした不動産投資や背伸びをしたマイホーム購入は通用しません。市場全体の暴落という煽り文句に過度に怯える必要はありませんが、郊外・低スペック物件から静かに始まっている「価格の下落ドミノ」からは目を背けてはなりません。 買い手にとっては「背伸びをせず、金利上昇に耐えうる適正価格の物件を厳選する姿勢」、売り手にとっては「欲を出さずに含み益を確実に確保するスピード感」こそが、不透明な相場変動において資産を守り抜く唯一の羅針盤となります。現場のリアルなデータを冷静に見極め、後悔のない決断を下してください。
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
