UAEのOPEC脱退でどうなる?原油急変と日本経済への影響・対立の真相
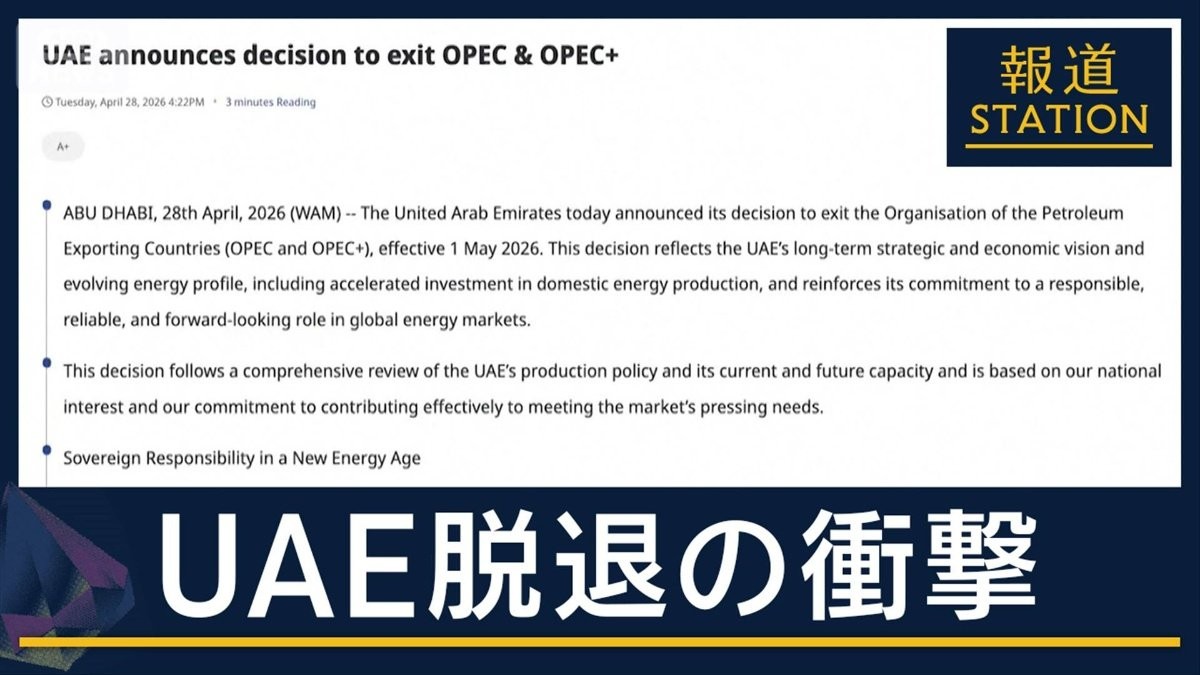
中東屈指の産油大国であるアラブ首長国連邦(UAE)が、石油輸出国機構(OPEC)から離脱するのではないかという観測が、国際金融市場とエネルギー業界を度々揺るがしています。長年サウジアラビアに次ぐカルテルの屋台骨を支えてきたUAEですが、巨額の設備投資によって拡大した自国の生産能力を活かし切れない現状に対し、水面下で強い不満を募らせてきました。
もしUAEが実際にOPECを脱退した場合、国際原油市場には何が起きるのか。そして、原油輸入の4割近くをUAEに依存する日本経済や日々のガソリンスタンドの給油価格にはどのような激震が走るのでしょうか。サウジアラビアとの確執の深層から、2026年現在の地政学的力学、脱退が現実味を帯びた場合のシナリオまで、現場取材の知見と経済データを交えて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:UAEが脱退すればカルテルの統制力が崩壊し、自主減産の解除競争から原油価格(WTI先物)の一時的な急落を招くリスクが高い。
- 要点2:対立の根源はサウジアラビアとの「脱炭素に向けた時間軸のズレ」と、UAEが莫大な資金を投じて増強した原油生産能力の生産枠上限を巡る衝突にある。
- 要点3:原油輸入の中東依存度が95%を超える日本にとって、短期的なガソリン安の恩恵以上に、中東の安全保障バランス崩壊による供給網の激変が深刻な打撃となり得る。
- 要点4:先行して離脱したアンゴラやカタールの事例とは異なり、UAEの脱退は「石油輸出国機構の崩壊危機」に直結する決定打になり得る。
【脱退シナリオの全貌】UAEがOPECを離脱すると原油市場と世界経済はどうなる?
UAEがOPEC脱退を決断した場合に想定される最大の衝撃は、長年原油相場を下支えしてきた協調減産メカニズムの事実上の瓦解です。市場関係者の間では、脱退直後から数カ月にかけて原油先物WTIが1バレル=50ドル前後まで急落するという「供給過剰シナリオ」が最も警戒されています。
UAEが脱退を選べば、これまで課されていた生産枠の制約から完全に解放されます。国営アブダビ石油会社(ADNOC)は、巨額の資金を投じて整備してきた余剰生産能力を一気に市場へ投入し、生産量を最大化して外貨獲得を急ぐ構えを見せるはずです。問題は、盟主サウジアラビアがこれに対してどう報復するかという点にあります。
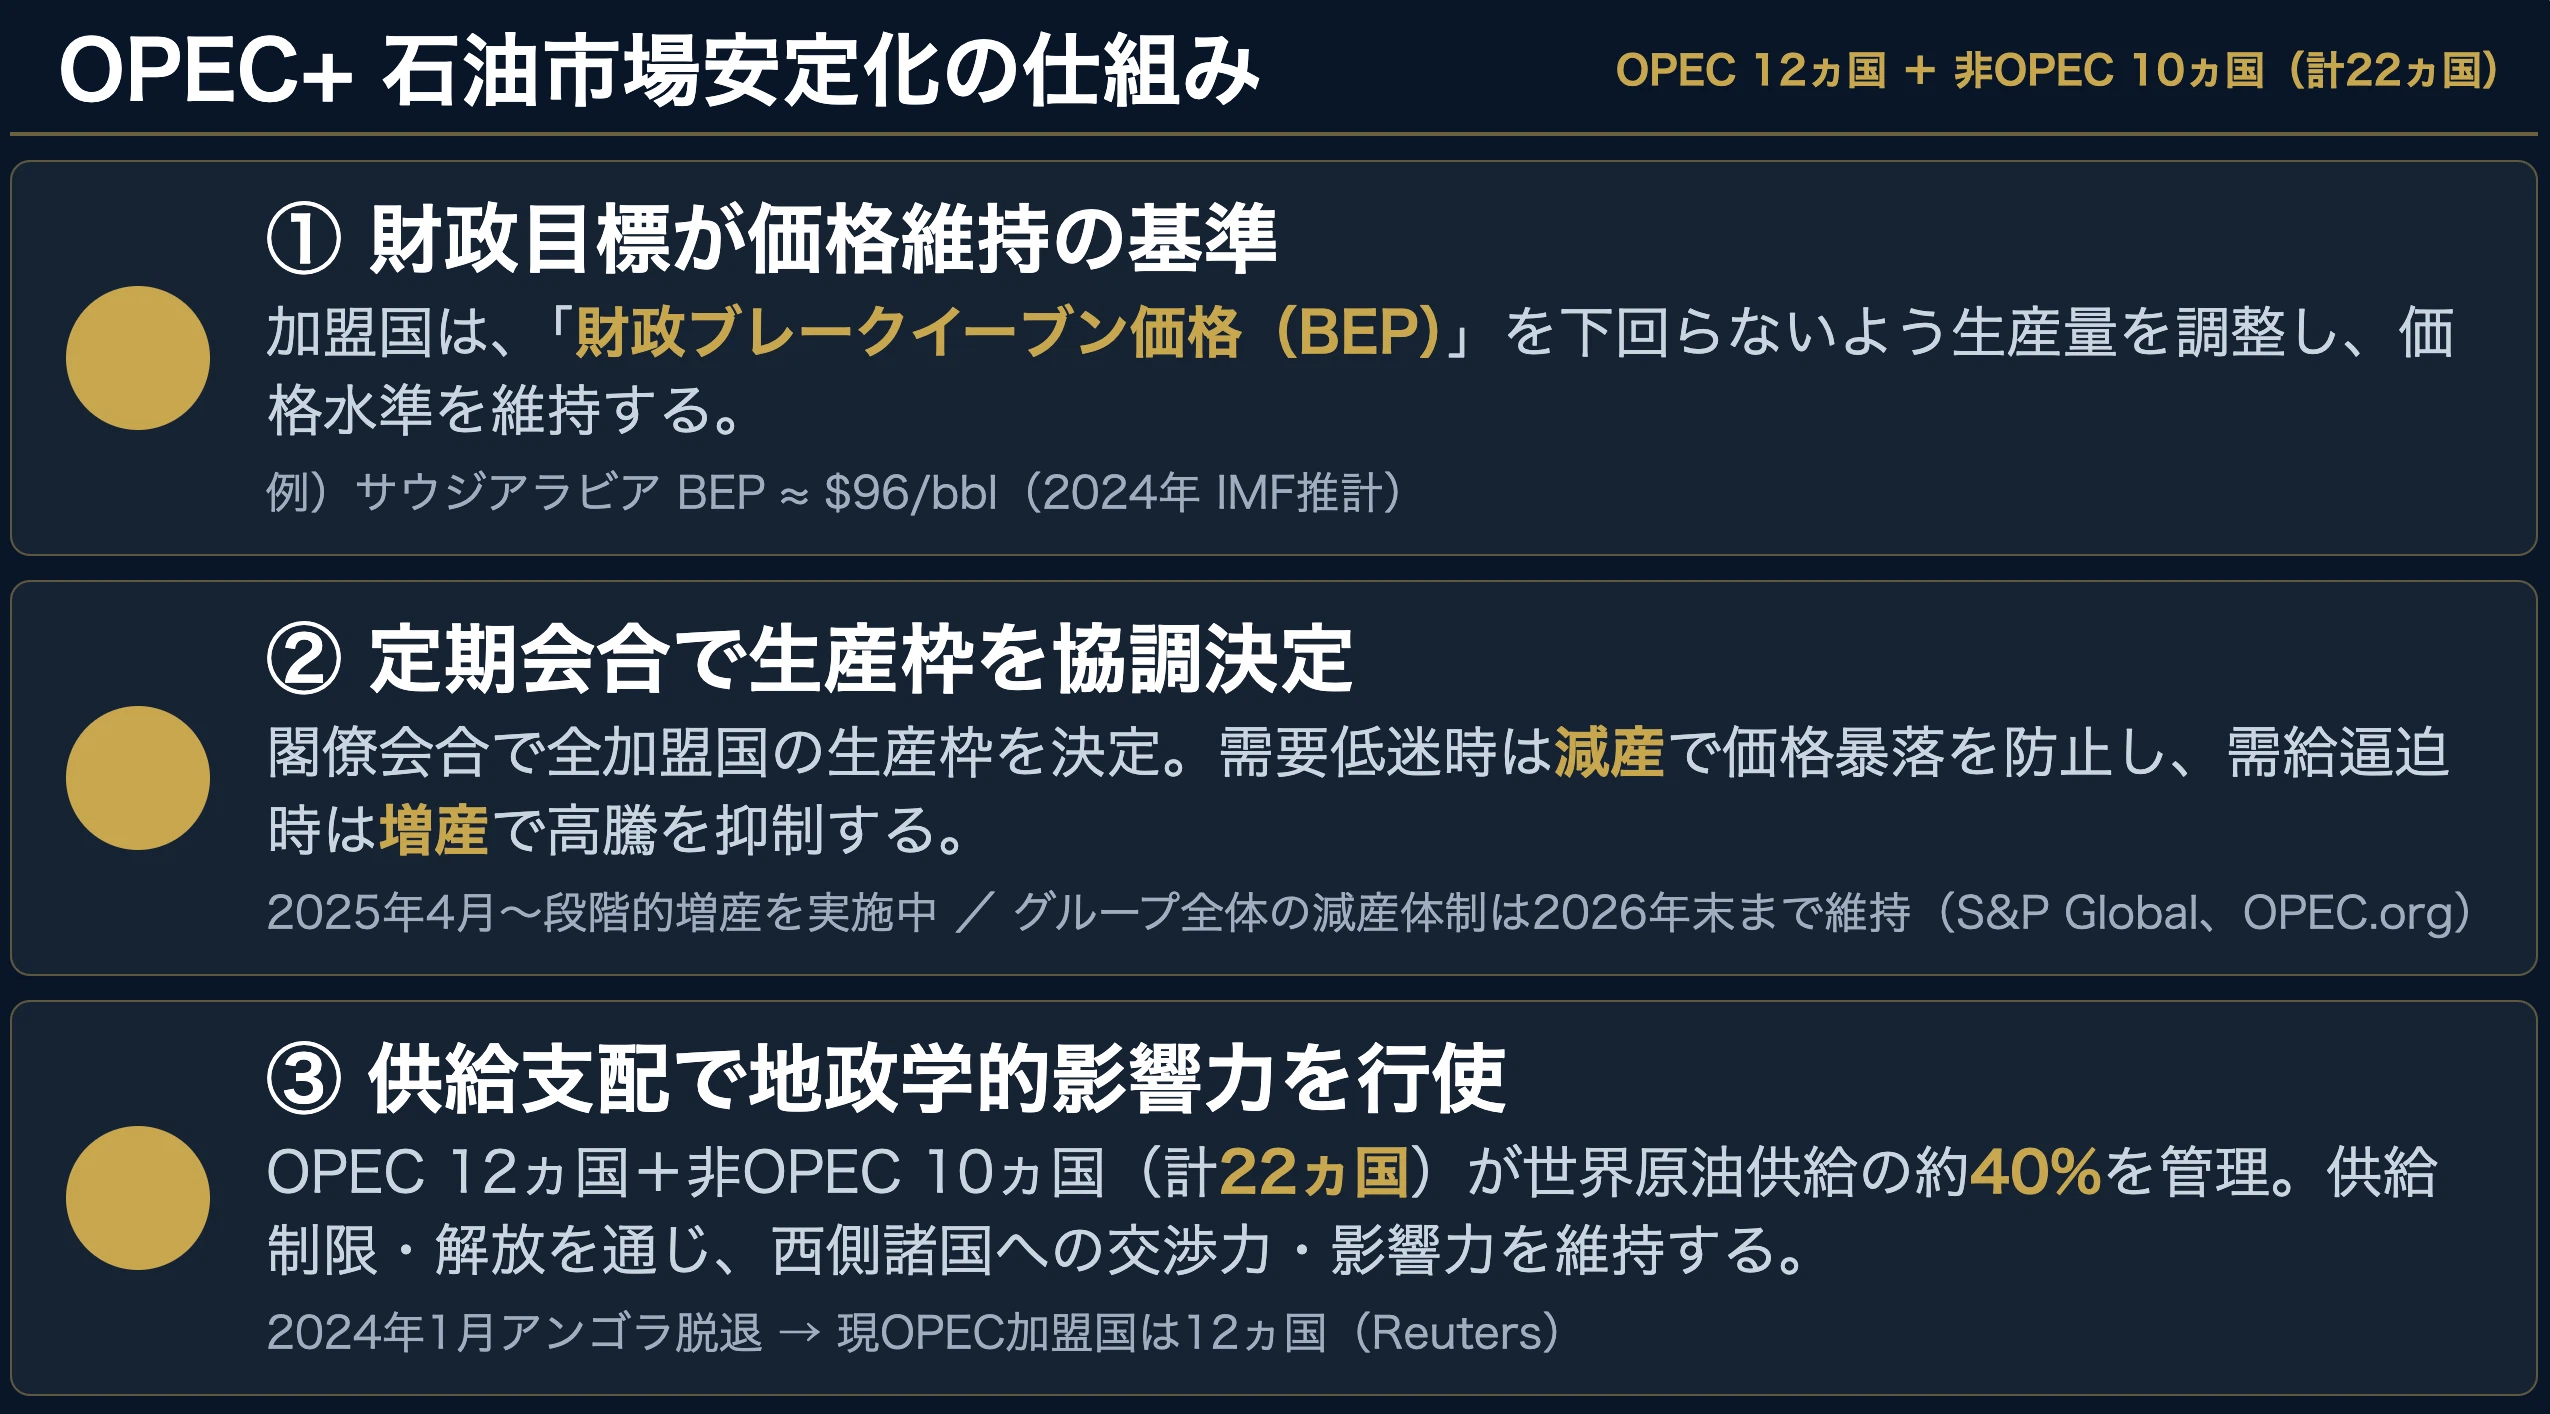
かつて2020年春に見られたように、サウジアラビアが「規律を守らない離脱者への懲罰」として増産に踏み切れば、サウジとUAEによる泥沼のシェア争奪戦、すなわち無制限の価格戦争へ突入します。OPECプラス減産合意そのものが形骸化し、ロシアをはじめとする非OPEC産油国も追随して市場へ原油を流し込むため、世界的な供給過剰は避けられなくなります。
一方で、この混乱は単なる「原油安」では終わりません。価格急落によって米国のシェールオイル企業の採算ライン(一般に1バレル=60〜65ドル程度とされる)が割り込めば、米国での掘削活動が急速に停滞します。その結果、中長期的に世界の余剰供給能力が激減し、数年後には逆に1バレル=100ドルを突破する激しいボラティリティの波が市場を襲うという、極端な乱高下シナリオが専門家の間で指摘されています。
サウジアラビアとの対立の真相|生産枠上限の引き上げを巡る熾烈な主権争い
UAEとサウジアラビアは、表向きは湾岸協力会議(GCC)の強固な盟友として振る舞っていますが、エネルギー政策においては決定的な路線の違いが表面化しています。その核心にあるのが、UAE原油生産能力の急速な拡大と、それを封じ込める生産枠上限を巡る確執です。
UAEは近年、ADNOCを通じて約1,500億ドル規模の巨額投資を断行し、原油生産能力を日量約485万バレル超へと引き上げ、日量500万バレル体制の早期達成を射程圏に捉えています。UAE側の論理は明快です。「脱炭素の流れが不可逆である以上、石油の価値が残っている今のうちに最大限に掘り尽くし、得られた潤沢な資金をハイテク産業、金融、再生可能エネルギーへ再投資しなければ国家の未来はない」という切迫感です。
これに対し、サウジアラビアのムハンマド・ビン・サルマン皇太子が推進する巨大国家戦略「ビジョン2030」は、巨額のインフラ整備資金を賄うために最低でも1バレル=80〜85ドルの原油高を維持する必要があります。そのためサウジは、協調減産や自主減産の継続によって供給を絞り、価格を吊り上げる方針を頑なに崩しません。
「自分たちが汗を流して投資した生産能力を使わせず、サウジの財政都合のために減産枠を押し付けられるのは不条理だ」――アブダビ首長国の政策中枢からは、こうした苛立ちが幾度となく漏れ伝わってきます。2021年夏にもUAEは生産枠上限の引き上げを求めて公然とOPEC会合でサウジに反旗を翻し、最終的に部分的な引き上げを勝ち取りましたが、その溝は埋まるどころか年々深まっています。
【データ比較】UAEとOPEC主要国の立ち位置と脱退影響シミュレーション
UAEが脱退した場合の影響度を測るには、他の産油国との規模や戦略の違いを数字で直視する必要があります。以下の比較表は、主要国の生産余力とカルテル内での力関係、そして離脱時の波及効果を整理したものです。
| 国名 | 公称生産能力(推定) | 国家戦略と脱炭素の時間軸 | 脱退・離脱時の市場インパクト |
|---|---|---|---|
| UAE(アラブ首長国連邦) | 日量約485万バレル (2027年目標:500万) | 「石油時代の終わり」を見据え短期回収・先行投資型へシフト。 | 極めて甚大。OPECの結束崩壊と価格急落を引き起こす。 |
| サウジアラビア | 日量約1,200万バレル (自主減産枠を維持) | メガプロジェクト推進のため高値維持(80ドル超)が絶対防衛線。 | 盟主。UAE離脱時は制裁的な増産合戦を仕掛ける可能性大。 |
| アンゴラ(2023年末脱退) | 日量約110万バレル (老朽化により減少傾向) | 投資不足で生産量が激減。減産枠の押し付けを拒絶。 | 限定的。生産余力自体が乏しく、相場への影響は小幅に留まる。 |
| イラク | 日量約460万バレル (減産遵守率に課題) | 戦後復興と財政補填のため、実態として減産違反を繰り返す傾向。 | 中程度。UAEに追随して規律を破るドミノ現象の引き金に。 |
このデータが示す通り、アンゴラのように「生産能力が足りずに枠を減らされた国」の脱退とは根本的に意味が異なります。UAEは「世界屈指の余剰生産能力を持ちながら、カルテルの枠組みによって手足を縛られている国」であり、ここが放たれた瞬間に市場へ流れ出す実質的な原油のインパクトは桁外れです。

過去の離脱劇が示す教訓|アンゴラOPEC脱退とカタール離脱の現場検証
OPECからの離脱は過去にも繰り返されてきました。2019年にはカタールが脱退し、2023年12月にはアフリカ第2位の産油国であったアンゴラが脱退を表明しました。しかし、これらの離脱劇とUAEの脱退リスクの間には、決定的な質の差が存在します。
カタールの場合、国家の主軸が原油から液化天然ガス(LNG)へ完全にシフトしており、「中東の小国がLNGビジネスに専念するために石油カルテルを離れた」という色彩が濃厚でした。またアンゴラの場合は、油田の老朽化によって自力で日量110万バレルを維持することすら困難な中、サウジ主導の会合でさらなる生産枠縮小を宣告され、プライドを傷つけられたことによる反発でした。市場もその実態を見抜いていたため、アンゴラ脱退時の原油相場の下落は一時的なものにとどまりました。
一方、UAEが脱退カードを切るとなれば話は別です。UAEはOPEC内でサウジ、イラクに次ぐ第3位の原油生産国であり、GCC(湾岸協力会議)の中枢国家です。もしUAEが離脱すれば、イラクやクウェートなど他の不満分子に対するタガが外れ、石油輸出国機構の崩壊危機へと直結します。OPECの歴史上、これほど強大な生産力と国際的影響力を持つ中心国が抜けた前例はありません。
日本経済への影響とガソリン価格動向|中東依存度95%超の日本のリスク
多くの日本の消費者は、「UAEが脱退して原油価格が下がるなら、ガソリン代や電気代が安くなって歓迎すべきではないか」と考えるかもしれません。しかし、現実の構図はそれほど単純ではありません。日本が直面するリスクは、価格の上下動以上にエネルギー安全保障の構造的脆弱性に直結しています。
経済産業省の資源エネルギー庁が公表する貿易統計によれば、日本の原油輸入における中東依存度は95%前後に達しており、その中でもサウジアラビアとUAEの2カ国だけで全体の8割以上を分け合っています。特にUAEは、日本にとってサウジと並ぶ筆頭供給国であり、軽質で日本の製油所設備に適合しやすい原油を安定供給してくれる生命線です。
仮にUAEが脱退してサウジとの政治的摩擦が抜き差しならないレベルまで激化した場合、湾岸地域の航海安全や外交関係に重大な亀裂が生じます。以下のような三重苦が日本経済を襲うリスクを計算に入れなければなりません。
- 第1段階(短期):ガソリン価格の一時的な下落
原油先物WTIおよびドバイ原油の急落により、国内のレギュラーガソリン価格は一時的に下落基調となります。しかし、政府の燃料油補助金の出口戦略や為替レート(円高・円安の振れ幅)により、店頭価格の引き下げ幅は相殺される可能性があります。 - 第2段階(中期):地政学リスクプレミアムの上昇
サウジとUAEの対立は、イエメン問題やホルムズ海峡周辺の警備体制の足並みの乱れを誘発します。輸送保険料(戦争保険特約)の跳ね上がりやタンカー運賃の高騰が、原油のベース価格の下落分を帳消しにする危険性があります。 - 第3段階(長期):供給の乱高下とエネルギー調達コストの不安定化
カルテルの統制力が失われた市場では、投機マネーの乱入によって価格の振れ幅が激化します。燃料調達の長期契約を結ぶ日本の電力・ガス会社にとって、価格の予測可能性が失われること自体が巨大な経営コストとなり、最終的に電気料金の乱高下となって一般家庭に跳ね返ってきます。
一般に知られていない盲点とネットの誤解|「脱退即・原油暴落」は本当か?
ネット上の言説やSNSの投資コミュニティでは、「UAEが脱退すれば原油価格は即座に1バレル=30ドル台まで暴落し、ガソリン代が劇的に安くなる」といった極端な見解が散見されます。しかし、現場のエネルギー取引や地政学的リアリズムを精査すると、そこには見落とされがちな盲点が存在します。
第1の盲点は、「UAEにとって脱退は目的ではなく、最強の脅迫カードである」という点です。UAE首脳部は、脱退によって自ら価格暴落を引き起こせば、ADNOCの売上高も大打撃を受けることを完全に理解しています。彼らが求めているのは脱退そのものではなく、「脱退をちらつかせることで、OPECプラスの枠組み内で自国の生産枠上限の引き上げを勝ち取ること」です。過去の交渉においても、最終局面で妥協点を見いだしてきたのはこの打算があるためです。
第2の盲点は、国内のガソリン価格が原油価格と連動するスピードと限界です。ガソリンスタンドで支払う価格の約半分は、揮発油税や地方揮発油税、石油石炭税などの固定税金で占められています。仮に原油価格が半値になったとしても、税金、為替介入、製油コスト、国内流通マージンが存在するため、ガソリン価格がそのまま半額になることは構造上あり得ません。
第3の盲点は、自主減産の解除が進むプロセスでの需給調整です。仮にUAEが協調関係を離脱したとしても、中国をはじめとする新興国のエネルギー需要の底堅さや、米国・カナダ・ガイアナといった非OPEC産油国の開発投資余力など、多層的な要因がクッションとなります。一方通行の暴落が延々と続くという見立ては、市場の自己修復機能を過小評価した見方と言わざるを得ません。
【プロの結論】カルテルの限界と2026年以降の針路
国際政治学およびゲーム理論の視点から見れば、現在のOPECプラスが直面しているのは、典型的な「囚人のジレンマ」の限界点です。カルテル(市場独占同盟)は、メンバー全員が減産を守って高価格を維持している間だけ成立します。しかし、誰か一国が抜け駆けして生産能力をフル稼働させれば、その国だけが「高価格×大量販売」という最大の利得を得られます。
UAEはまさに、巨額の設備投資を完了させたことで「抜け駆けをするインセンティブ」が最も強くなったプレーヤーです。サウジアラビアがどれほど道徳的・政治的結束を説いたところで、資本主義的な投資回収の力学を止めることは困難です。したがって、UAEが形式的に脱退するかどうかにかかわらず、「OPECが世界市場の原油価格を自在に操る時代」は構造的な終焉を迎えつつあると結論付けられます。
この激動のシナリオにおいて、ビジネスや投資でどのような姿勢を取るべきか、明確な判断基準を提示します。
- 注視・ヘッジを強化すべき層:
- エネルギー・商社株に長期投資している個人投資家(短期的な配当利回りだけでなく、原油急落局面の減損リスクを警戒すべき)
- 製造業・運輸・物流企業の調達責任者(燃料サーチャージの改定ルールを固定化せず、柔軟な先物ヘッジを検討すべき)
- 過度な悲観・楽観を避けるべき層:
- 一般の自家用車ユーザー(ネットの「ガソリン代激変」の煽りに惑わされず、家計防衛としては燃費効率の改善や日常の固定費削減に集中するのが賢明)
- 脱炭素関連銘柄の短期売買を狙う層(原油安=脱炭素の停滞と短絡的に結びつけると、各国の政策規制の維持により梯子を外される恐れがある)
【uae opec 脱退 どうなる】に関するよくある質問(FAQ)
Q1:UAEは本当にOPECを脱退する可能性が高いのですか?
A1:現時点では「即時脱退」の可能性は低く、脱退を外交カードとして用いながら生産枠の上限引き上げを要求する交渉戦術の色彩が濃いと言えます。ただし、サウジアラビアとの妥協が完全に決裂した場合、過去のアンゴラのように予期せぬタイミングで離脱に踏み切るリスクは依然として排除できません。
Q2:UAEが脱退した場合、日本のガソリン代は安くなりますか?
A2:短期的には原油先物価格の急落を受けて、ガソリン価格に押し下げ圧力がかかります。しかし、日本のガソリン価格には約半分を占める固定税金(ガソリン税等)が存在するほか、円安傾向や政府の補助金政策、輸送コストの高騰が相殺するため、劇的な値下げを過度に期待するのは禁物です。
Q3:なぜUAEは脱炭素時代に逆行して原油の増産を急ぐのですか?
A3:UAEの国家方針は「石油の需要が存在する残された期間に稼げるだけ稼ぎ、その資金で金融、AI、観光、再生可能エネルギーなどの非石油産業へ一気にシフトする」というものです。将来的に石油の価値が失われる前に、保有する埋蔵量を現金化しておかなければならないという強い危機感があるためです。
Q4:UAEとサウジアラビアの対立は、原油以外の分野にも及んでいますか?
A4:及んでいます。サウジが多国籍企業に対し「地域統括拠点をリヤドに移転しなければ政府調達から排除する」と圧力をかけていることに対し、長年ビジネスの中心地であったドバイやアブダビを擁するUAEは強い警戒感を抱いています。観光、航空、ハイテク分野でも両国は熾烈な覇権争いを繰り広げています。
まとめ:今後の動向と失敗しないための判断基準
UAEを巡るOPEC脱退観測は、単なる一産油国のスタンドプレーではありません。それは、巨大な脱炭素の潮流を前にして「石油資産をいかに早期に換金するか」という産油国間の生存戦略の衝突であり、カルテルという20世紀型の価格統制システムが直面する構造的限界の表れです。
今後注目すべきシグナルは、OPECプラスの閣僚級会合におけるUAEの公式生産枠の改定動向と、ADNOCによる新規生産能力の稼働スケジュールです。もしUAEへの枠拡大が拒絶され、首脳間の妥協が破綻したときは、原油市場のボラティリティ急拡大に備えた資産防衛と調達リスクの再点検を直ちに進める必要があります。センセーショナルなニュースの見出しに惑わされず、冷徹にデータと地政学的力学を注視することが求められます。 (出典: uae opec 脱退 どうなる(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
